JP Morgan nevěří zprávám o škrtech. Cíl pro akcie Applu zvedl na 360 dolarů
Analytici JP Morgan označili zprávy o seškrtaných objednávkách iPhonu 18 Pro za běžnou sezonní úpravu výroby. Cílovou cenu akcií Applu zvedli o dvacet dolarů na 360 a od iPhonu Duo čekají do konce roku 8,5 milionu prodaných kusů.
Investiční banka JP Morgan rozeslala klientům zprávu, v níž se staví proti výkladu, který se posledních deset dní šířil napříč médii. Podle jejích analytiků nejsou hlášené škrty objednávek u iPhonu 18 Pro ničím jiným než úpravou, kterou Apple dělá každý rok, a nelze z nich vyvozovat slabou poptávku. Banka zároveň zvedla cílovou cenu akcií Applu o dvacet dolarů na 360. Dokument popsal server AppleInsider.
Předchozí cíl 340 dolarů banka nastavila v červenci, tehdy kvůli obavám z omezených dodávek. Akcie se v době vzniku zprávy obchodovaly kolem 336 dolarů, takže nový cíl počítá zhruba se sedmiprocentním prostorem nahoru. Pro pořádek dodejme, že cílová cena je názor analytika na dvanáct měsíců dopředu, nikoli předpověď. Trh si ji obvykle přečte, pokrčí rameny a jde dál.
Podstatnější než samotné číslo je zdůvodnění. JP Morgan tvrdí, že poptávka po iPhonu 18 Pro je zatím mírně nad úrovní, jakou ve stejné fázi vykazoval iPhone 17 Pro, a že se loňský model navíc stále dobře prodává. Zprávy o škrtech, které na začátku října přinesl japonský list Nikkei Asia a o nichž jsme psali v článku Apple seškrtal objednávky dílů pro iPhone 18 Pro, tak podle banky nemají tu výpovědní hodnotu, jaká se jim přisuzuje.
Jde také o to, že letošní rok je rozdělený jinak než ty předchozí. Základní iPhone 18 se na podzim neobjevil a má dorazit až v první polovině roku 2027, takže kupující, kteří by jinak sáhli po nejlevnějším modelu, zatím čekají. JP Morgan proto počítá s tím, že tržby z iPhonů v prosincovém čtvrtletí meziročně klesnou zhruba o dvě procenta. Celkové tržby by naopak měly o zhruba dvě procenta vzrůst, protože průměrná cena telefonu je vyšší.
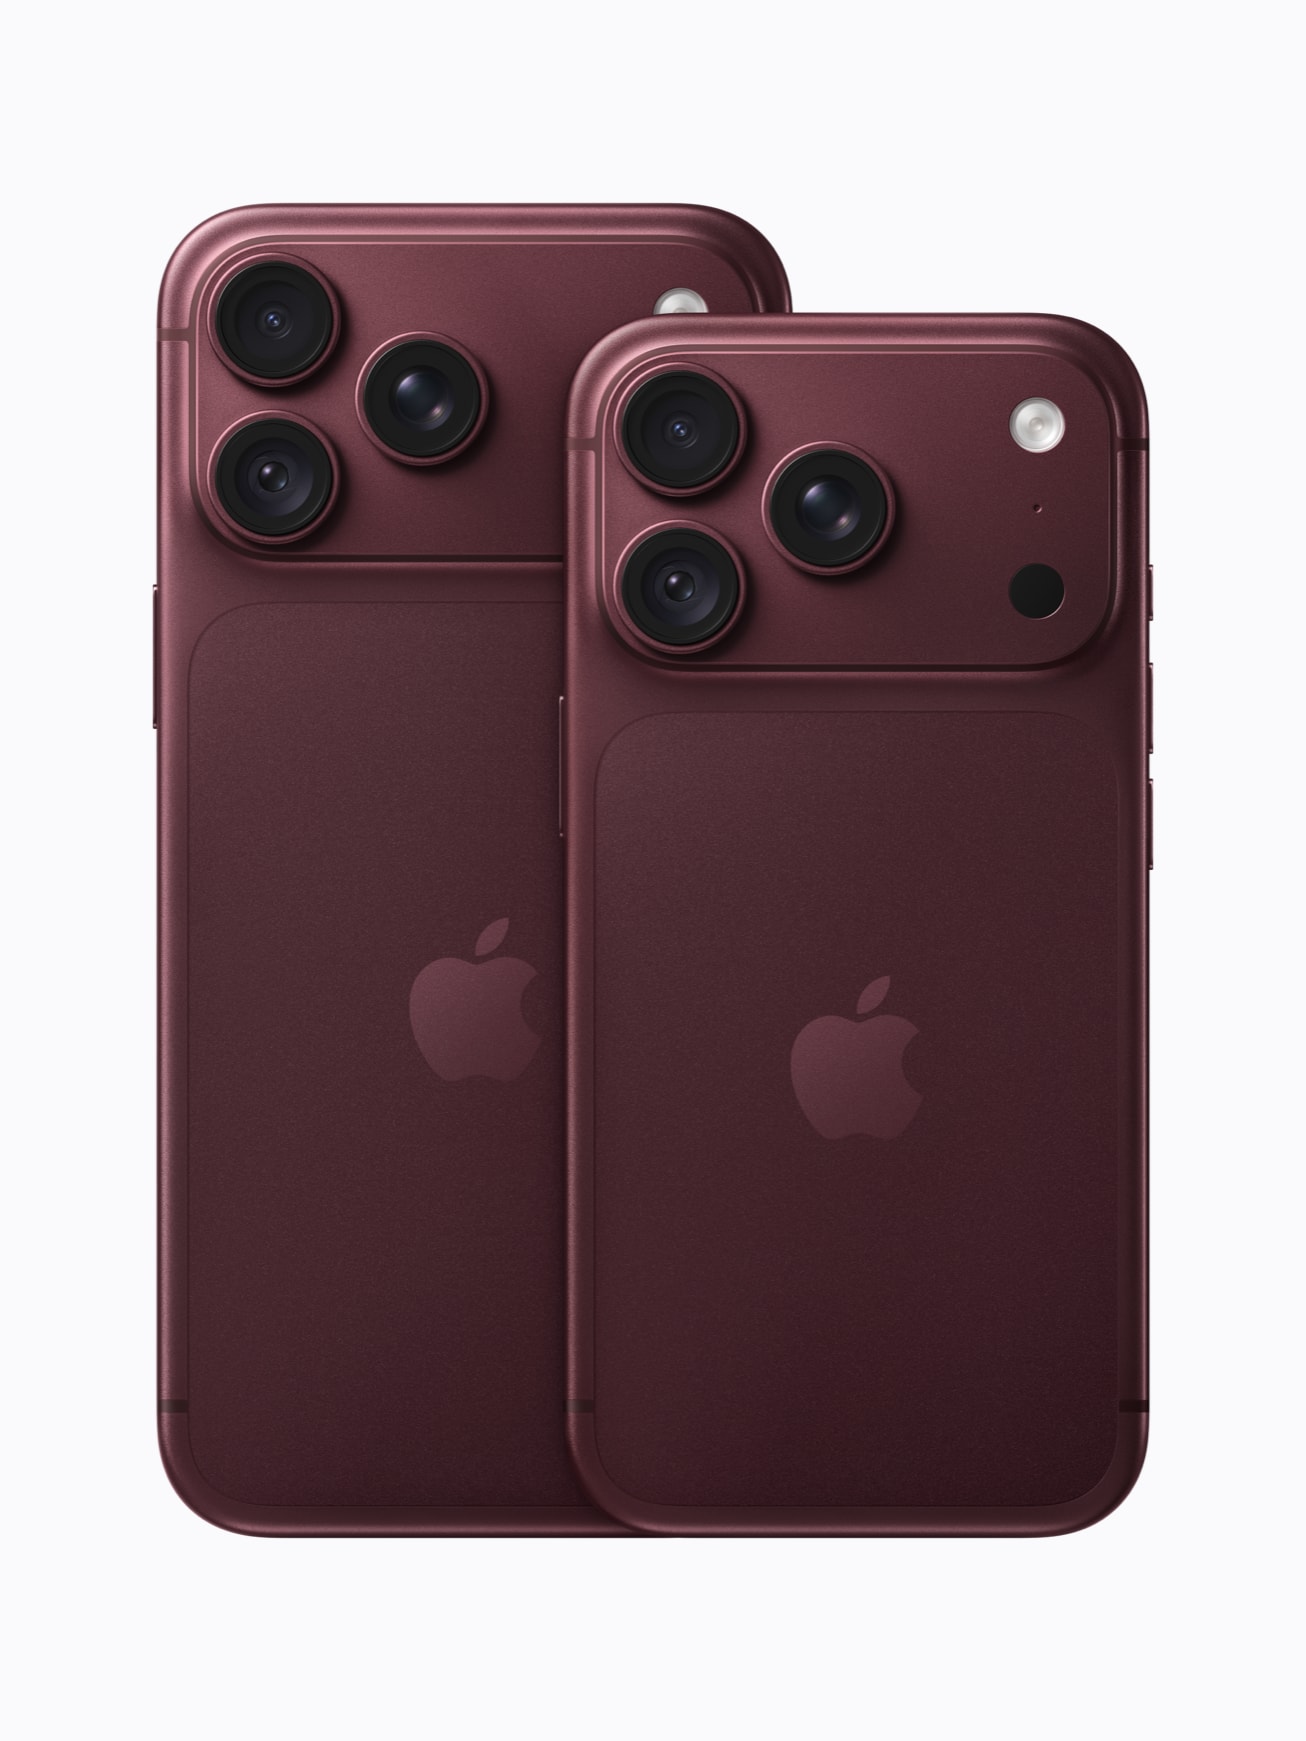
Velkou roli v té rovnici hraje právě iPhone Duo. Banka od něj do konce prosincového čtvrtletí čeká zhruba 8,5 milionu prodaných kusů, což by chybějící objem ze základního modelu více než vyrovnalo. Pro srovnání: podle čínského deníku Securities Times má celková dodávka skládaček do konce roku zůstat pod deseti miliony kusů. Odhad JP Morgan je tedy sice optimistický, ale ne mimo realitu.
U zářijového čtvrtletí je banka opatrnější. Výsledky by podle ní měly skončit jen těsně nad očekáváním trhu, protože Apple pořád naráží na omezené dodávky některých komponent. Firma přitom bude hospodaření zveřejňovat 2. listopadu a půjde o první kvartál pod vedením Johna Ternuse, jak jsme připomínali v článku Apple zveřejní výsledky 2. listopadu. Nový šéf tak dostane první ostrou zkoušku.
Zpráva nezapomíná ani na rizika a ta stojí za vypsání. Analytici zmiňují stav světové ekonomiky a spotřebitelské poptávky, konkurenci na zahraničních trzích, která může těžit z místní přítomnosti a pružnějšího cenotvorby, a cla, jež mohou domácí výrobce zvýhodnit. Dál pak výměnu na pozici generálního ředitele, kterou ovšem označují za dosud obdivuhodně zvládnutou, a akvizice, které mohou odvádět pozornost vedení a přinášet náklady i závazky.
Právě poslední bod je zajímavý, protože Apple letos nakupuje víc než obvykle. Firma si nedávno vzala tým od startupu Hux, posílila v oblasti podcastů a vyměnila šéfa akvizic. Pro banku, která sleduje hlavně marže, je každá taková operace položkou v nákladech. Pro uživatele to samozřejmě vypadá jinak, ale analytický pohled a uživatelský pohled se nemusí potkat.
Jak tedy k celé věci přistupovat? Nejrozumnější je brát obě zprávy, tedy Nikkei i JP Morgan, jako dva pohledy na stejná neúplná data. Dodavatelský řetězec je rozdělený mezi desítky firem a nikdo zvenčí nevidí jeho celek; proto se z něj dá vyčíst skoro cokoli, podle toho, kterou část si vyberete. Teprve 2. listopadu dostaneme čísla, která Apple podepíše svým jménem.
Do té doby platí obvyklé pravidlo: zprávy o škrtech i o navyšování objednávek se před každým velkým startem střídají jako na houpačce, a kdo podle nich řídí své investiční rozhodnutí, dělá to na vlastní riziko. My v tom rozhodně nejsme investiční poradci a tenhle text takovou radou není. Je to jen popis toho, co si o Applu myslí jedna velká banka.
Zdroje: AppleInsider, 9to5Mac, Apple Newsroom